


España afronta la temporada turística de otoño-invierno 2026-2027 con unas perspectivas favorables, respaldadas por la fortaleza de buena parte de los mercados europeos y el dinamismo de los emisores de larga distancia. Así lo recoge Turespaña en sus nuevos Informes de Tendencias de los Mercados Emisores, que apuntan a una evolución positiva de la conectividad aérea y del gasto turístico, pero también a un escenario marcado por la incertidumbre económica y geopolítica. (Turespaña en WTM: así busca reforzar un mercado emisor vital para España)
Turespaña: más conexiones y nuevos mercados marcan el horizonte turístico de España para el invierno
El organismo destaca el avance de la conectividad desde Canadá, EEUU e Italia y el crecimiento del gasto turístico en varios mercados europeos y asiáticos.
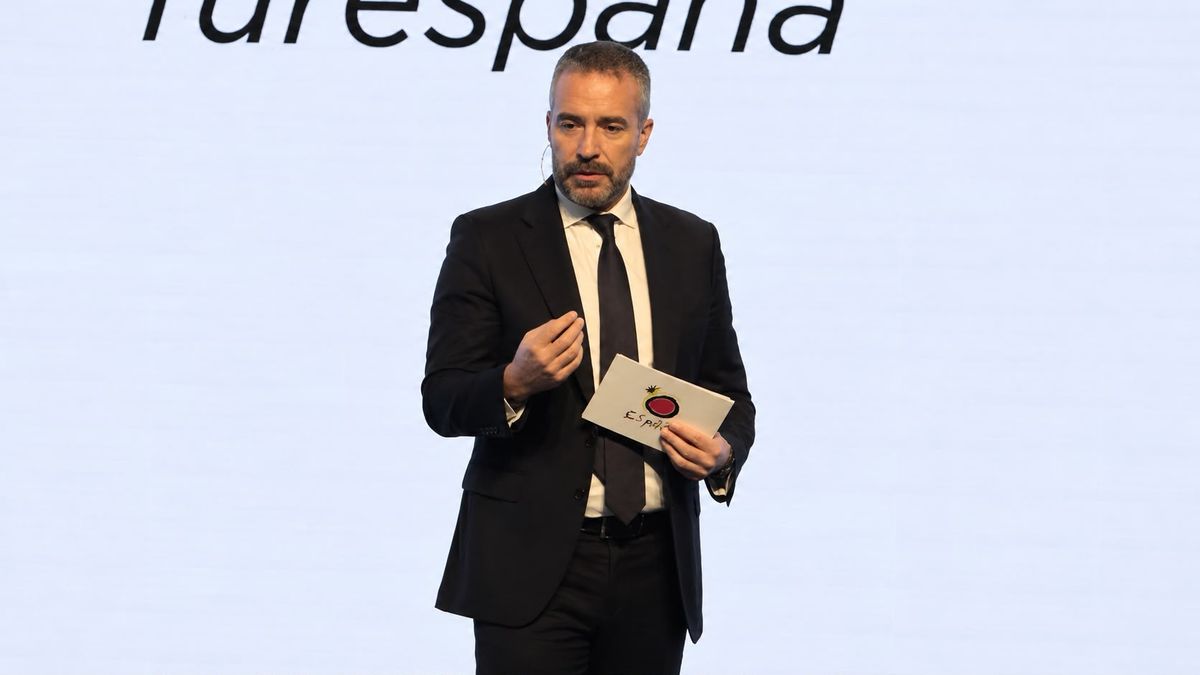
Miguel Sanz, director general de Turespaña.
En pocas palabras
- Nuevas conexiones: El invierno 2026-2027 proyecta un aumento de la conectividad aérea desde Canadá, EE.UU. e Italia.
- Crecimiento del gasto: El gasto turístico de viajeros de EE.UU. y Canadá mostró un alza significativa en los primeros ocho meses.
- Mercados europeos: Se observan tendencias dispares en Europa, con sensibilidad al precio y competencia marcando el escenario.
Resumen generado por Thinkindot AI
Los informes identifican oportunidades para el sector turístico español en mercados consolidados y emisores emergentes, en un contexto en el que la seguridad, la diversificación de mercados y la competitividad de los precios adquieren una importancia creciente. El organismo también señala como reto seguir aumentando el gasto de los visitantes y avanzar en la diversificación geográfica y temporal de la demanda.
La conectividad aérea refuerza las perspectivas de la temporada
La capacidad aérea mantiene una evolución positiva en distintos mercados emisores. Entre los europeos, destacan los incrementos previstos desde Italia (+20,5%), mientras que Alemania contará con 6,9 millones de asientos hacia España, un 2,2% más. También crece la capacidad desde Suiza (+6,4%), Suecia (+3,6%) y Dinamarca (+2,6%).
En Reino Unido, España conserva una posición destacada como destino vacacional, con una capacidad aérea para el invierno que prácticamente triplica la de Italia y supera ampliamente la de Francia. No obstante, el volumen de asientos previsto apenas registra un avance del 0,1%, mientras que destinos como Marruecos y Túnez mantienen su atractivo por precio.
La evolución también es favorable en los mercados de larga distancia. Canadá destaca con un aumento del 43,4% de la capacidad aérea prevista para el invierno, el mayor crecimiento entre sus destinos competidores. En Estados Unidos, la conectividad directa supera el millón de asientos para la temporada, mientras que las llegadas de turistas estadounidenses a España alcanzaron los 3,35 millones entre enero y agosto, un 11,6% más.
A ello se suma el crecimiento de la conectividad desde Asia. Corea del Sur registra un incremento del 17% en la capacidad aérea hacia España y China, del 15,8%. México también presenta una evolución positiva, con un aumento del 16,5%.
El gasto turístico mantiene una evolución positiva en los principales mercados
Los datos de gasto reflejan el dinamismo de varios mercados emisores. Entre enero y agosto, los turistas estadounidenses gastaron en España 8.225M€, un 18,2% más que en el mismo periodo del año anterior. En Canadá, el gasto turístico creció un 32,9% durante esos ocho meses, mientras que las llegadas aumentaron un 26,5% en el primer semestre. (El gasto de los turistas internacionales supera los 14.400M€ en septiembre)
En Europa, también se observan avances en distintos países. El gasto de los turistas procedentes de Portugal aumentó un 13,2%, el de Suiza un 12,3%, el de Países Bajos un 9,2% y el de Italia un 9% en los periodos analizados por Turespaña. En Alemania, el incremento fue del 4,4% entre enero y agosto, mientras que Francia registró una subida del 2,7%.
En Asia, Corea del Sur sobresale por el crecimiento del gasto turístico en España, con un avance del 32% y un aumento del 35,9% en las llegadas durante los primeros ocho meses de 2026. China presenta una evolución especialmente positiva, con un incremento estimado del 53,7% del gasto en los últimos doce meses analizados.
No todos los mercados muestran, sin embargo, el mismo comportamiento. Japón registra un crecimiento del gasto del 2,5%, condicionado, entre otros factores, por la debilidad del yen y el encarecimiento de los viajes. En México, el avance se sitúa en el 1,2%, mientras que otros mercados afrontan un escenario más moderado.
La sensibilidad al precio y la competencia condicionan la demanda europea
Pese a las perspectivas favorables, Turespaña advierte de algunos cambios en el comportamiento de los viajeros europeos. En Alemania, aunque el gasto y la capacidad aérea mantienen una evolución positiva, se ha producido un retroceso reciente en las búsquedas y en la consideración de España como destino.
En Francia, España ha perdido el primer puesto en los indicadores de consideración e intención de viaje frente a Italia, pese al aumento del gasto y de las llegadas. En Reino Unido, las vacaciones dentro del propio país ganan atractivo, mientras que la competencia de destinos mediterráneos como Marruecos y Túnez continúa apoyándose en precios más competitivos.
Los mercados nórdicos presentan una evolución desigual. España mantiene una posición destacada en Dinamarca y Finlandia, mientras que Suecia mejora sus indicadores de consideración e intención. Noruega muestra un comportamiento más moderado, con una mayor sensibilidad al precio y una competencia creciente.
También aparecen señales de interés en otros mercados europeos. En Irlanda, el 92% de los encuestados prevé realizar un viaje vacacional en 2027, aunque el gasto destinado a España crece a un ritmo más lento y la capacidad aérea prevista disminuye un 3,2%. (Tendencias: el 72% de los viajeros pagaría más por unas vacaciones sostenibles, pero con límites)
En Bélgica, España continúa entre los destinos preferidos, con Costa Blanca, Tenerife y Costa del Sol entre las zonas que concentran más reservas.
Canarias y la diversificación, claves para reducir la estacionalidad
Los informes también apuntan a la importancia de reforzar la diversificación de la demanda y distribuir mejor los flujos turísticos a lo largo del año. En este contexto, la conectividad invernal de Canarias representa una ventaja para captar viajeros durante los meses de menor actividad en otros destinos españoles.
La evolución de los mercados de larga distancia también abre oportunidades para avanzar en esa estrategia. Estados Unidos, Canadá y varios países asiáticos muestran incrementos relevantes en llegadas, gasto o capacidad aérea, aunque Turespaña identifica condicionantes específicos en algunos de ellos.
En Oriente Medio, las disrupciones de conectividad afectan a las perspectivas de determinados mercados, mientras que Arabia Saudí presenta un crecimiento del 33% en la capacidad aérea. India, por su parte, continúa condicionada por el coste de los vuelos y la inestabilidad regional.
Temas relacionados
Más noticias de Turismo
